
Nova Resolução do Comitê Gestor altera o calendário para ingresso no Simples Nacional e amplia também o prazo para a escolha do regime regular de IBS e CBS em 2027.
O Comitê Gestor do Simples Nacional alterou os prazos previstos para as empresas que pretendem ingressar no Simples Nacional em 2027 e para os atuais optantes que precisam decidir como irão recolher IBS e CBS no próximo ano.
A mudança altera a Resolução CGSN nº 186, de 9 de abril de 2026, adequando o calendário às disposições da Lei Complementar nº 123/2006 e da Lei Complementar nº 214/2025, que regulamenta aspectos da Reforma Tributária.
Na prática, a mudança dá mais tempo aos empresários, mas cria dois prazos diferentes que não podem ser confundidos: 15 de outubro e 30 de outubro.
Opção pelo Simples Nacional foi prorrogada até 15 de outubro
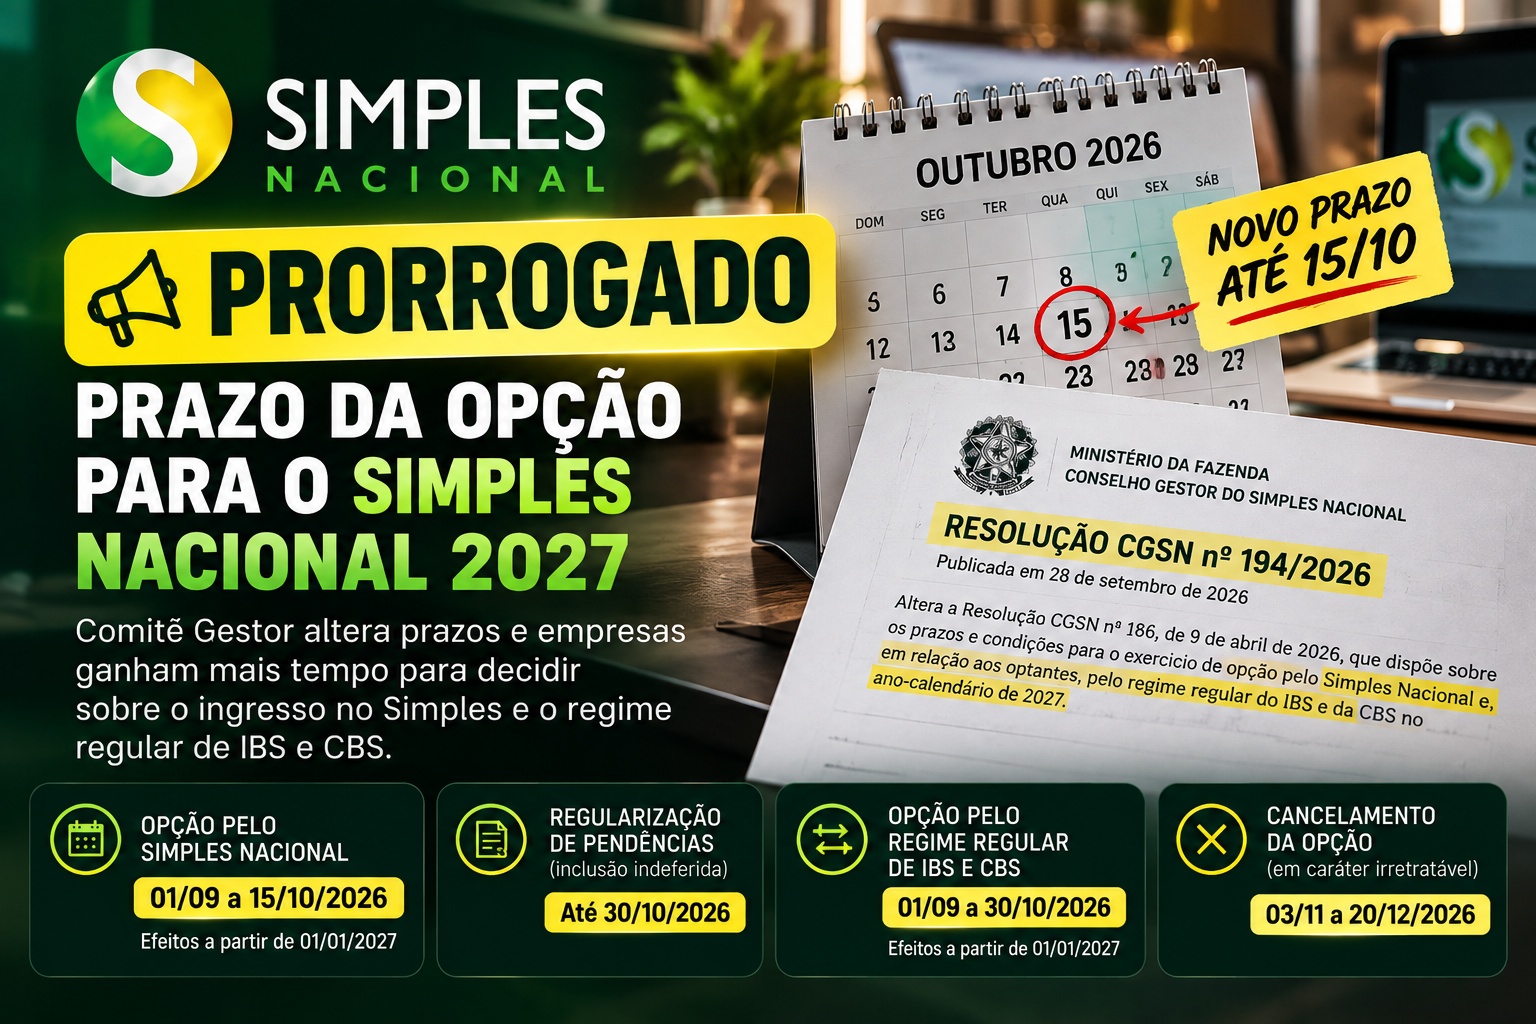
Para as empresas que pretendem optar pelo Simples Nacional para o ano-calendário de 2027, o novo período é:
1º de setembro a 15 de outubro de 2026.
A opção produzirá efeitos a partir de 1º de janeiro de 2027.
Portanto, a empresa que ainda não realizou a solicitação ganhou mais alguns dias para avaliar sua situação e formalizar a opção pelo Portal do Simples Nacional.
Mas atenção: fazer a solicitação não significa necessariamente que a empresa já esteja definitivamente enquadrada.
Caso a opção seja indeferida em razão de pendências impeditivas, essas pendências poderão ser regularizadas até 30 de outubro de 2026.
Esse ponto merece especial atenção para empresas com débitos tributários, problemas cadastrais ou outras situações capazes de impedir o ingresso no regime.
Simples Nacional e IBS/CBS: o segundo prazo vai até 30 de outubro
Aqui está uma das alterações mais importantes — e que pode gerar confusão.
O prazo de 15 de outubro refere-se à opção pelo Simples Nacional.
Já o empresário optante que pretende escolher a apuração e o recolhimento do IBS e da CBS pelo regime regular terá até:
30 de outubro de 2026.
Essa escolha valerá para o período de janeiro a junho de 2027, produzindo efeitos a partir de 1º de janeiro.
Quando a empresa fizer essa opção, as parcelas correspondentes ao IBS e à CBS deixam de ser recolhidas dentro do regime do Simples Nacional, passando a seguir o regime regular aplicável a esses tributos.
É o cenário que, no mercado, vem sendo chamado de “Simples híbrido”.
Os principais prazos ficam assim:
| Decisão | Novo prazo |
|---|---|
| Opção pelo Simples Nacional para 2027 | até 15/10/2026 |
| Regularização de pendências impeditivas | até 30/10/2026 |
| Opção pelo regime regular de IBS/CBS | até 30/10/2026 |
| Cancelamento das opções realizadas | 03/11 a 20/12/2026 |
| Início dos efeitos | 01/01/2027 |
Por que a decisão sobre IBS e CBS exige planejamento?
Esse talvez seja o ponto mais importante para o empresário.
A Reforma Tributária cria uma decisão que não deve ser tratada simplesmente como uma obrigação burocrática.
Antes de escolher entre manter IBS e CBS dentro da sistemática do Simples ou recolhê-los pelo regime regular, é necessário analisar fatores como:
perfil dos clientes, operações B2B ou B2C, geração e aproveitamento de créditos, cadeia de fornecedores, formação do preço, margem de lucro e impacto comercial.
Uma empresa que vende predominantemente para o consumidor final pode chegar a uma conclusão diferente de uma empresa que presta serviços ou vende mercadorias para outras pessoas jurídicas.
Por isso, não existe uma resposta universal dizendo que o regime híbrido será sempre melhor ou sempre pior.
É necessário fazer conta.
Empresas com opção indeferida também ganharam prazo
Outra alteração relevante beneficia as empresas cuja solicitação de ingresso no Simples seja indeferida.
As pendências impeditivas poderão ser regularizadas até 30 de outubro de 2026.
Na prática, isso cria uma janela adicional para identificar o motivo do impedimento e tomar providências para solucioná-lo.
A empresa deve verificar antecipadamente sua situação perante Receita Federal, Estados, Distrito Federal e Municípios, conforme o caso, evitando deixar a regularização para os últimos dias.
Também será possível cancelar a opção
A Resolução estabelece ainda uma janela específica para cancelamento.
Tanto a opção prevista para o Simples Nacional quanto a escolha pelo regime regular de IBS/CBS poderão ser canceladas, em caráter irretratável, entre:
3 de novembro e 20 de dezembro de 2026.
Isso permite que a empresa faça a opção dentro do prazo e, posteriormente, diante de uma análise tributária mais aprofundada, utilize a janela prevista na norma para cancelar a escolha, observadas as regras aplicáveis.
Empresas abertas no final de 2026 possuem tratamento específico
A norma também estabelece exceções para empresas em início de atividade.
As regras gerais dos arts. 1º e 2º não se aplicam da mesma maneira às empresas que realizarem inscrição no CNPJ:
- entre 16 de outubro e 31 de dezembro de 2026, em relação à opção pelo Simples Nacional;
- entre 31 de outubro e 31 de dezembro de 2026, em relação à opção pelo regime regular de IBS e CBS.
Portanto, empresas constituídas no final do ano precisam observar as regras próprias aplicáveis ao início de atividade.
O empresário não deve olhar apenas para o prazo
A prorrogação é uma boa notícia, mas o principal benefício desses dias adicionais é a possibilidade de tomar uma decisão mais qualificada.
Para 2027, a pergunta deixa de ser apenas:
“Minha empresa pode ficar no Simples Nacional?”
E passa também a ser:
“Mesmo permanecendo no Simples, qual é a melhor forma de tratar IBS e CBS para o meu negócio?”
Essa análise pode afetar carga tributária, créditos, preço de venda, margem e até a competitividade da empresa perante seus clientes.
O prazo foi prorrogado. A necessidade de planejamento, não.
Fonte: Resolução CGSN nº 194/2026, que altera a Resolução CGSN nº 186/2026; Lei Complementar nº 123/2006; e Lei Complementar nº 214/2025.
Portal Oficial do Simples Nacional